Domain sichtholz.de kaufen?
Wir ziehen mit dem Projekt
sichtholz.de um.
Sind Sie am Kauf der Domain
sichtholz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sichtholz.de kaufen?
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **


Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
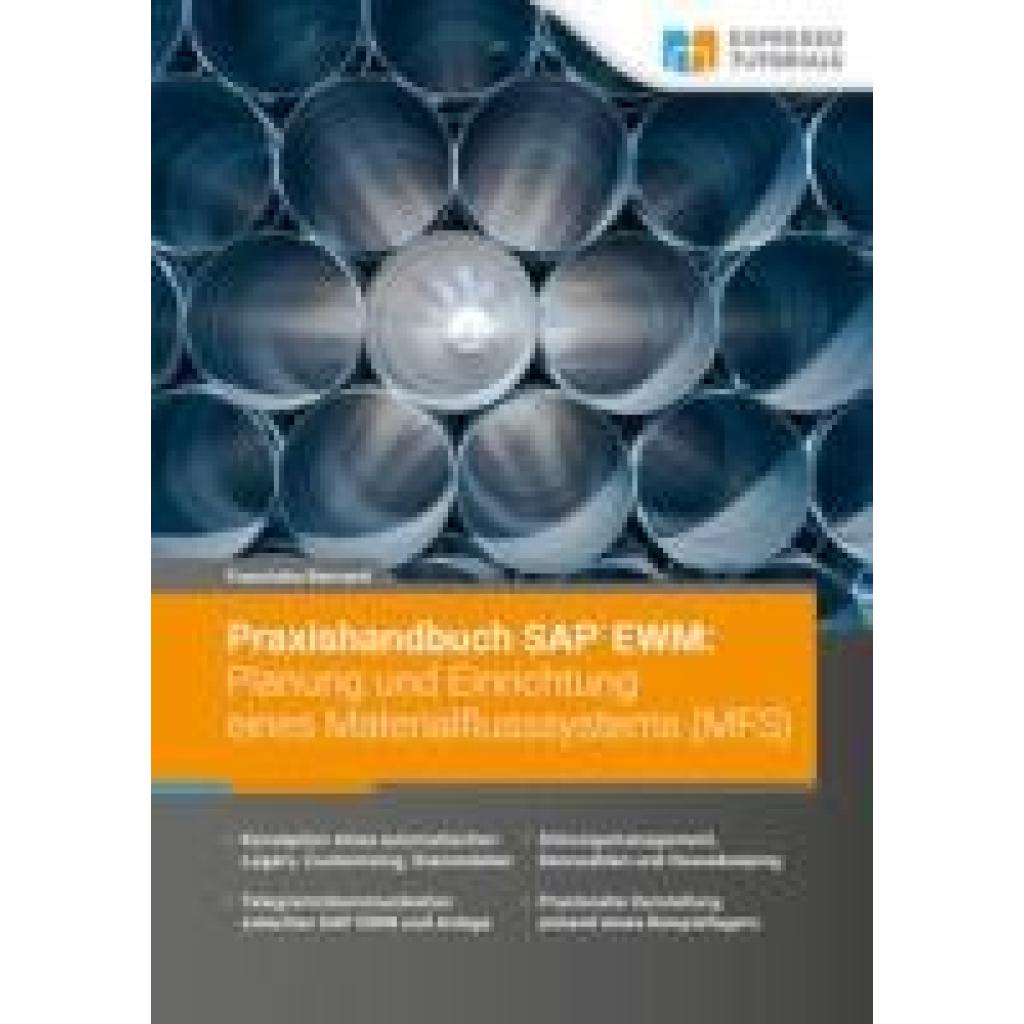
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Kann man Dispo Online erhöhen?
Kann man Dispo Online erhöhen? Ja, es ist in der Regel möglich, den Dispositionskredit online zu erhöhen. Dazu muss man sich in der Regel in das Online-Banking einloggen und dort die entsprechende Funktion zur Erhöhung des Dispos nutzen. Es kann sein, dass zusätzliche Informationen oder Unterlagen benötigt werden, um die Erhöhung zu genehmigen. Es ist wichtig zu beachten, dass eine Erhöhung des Dispos auch mit zusätzlichen Kosten verbunden sein kann, wie zum Beispiel höheren Zinsen. Es empfiehlt sich daher, vor einer Erhöhung des Dispos die genauen Konditionen zu prüfen und gegebenenfalls mit der Bank zu besprechen. **

Ist ein Dispo ein Kredit?
Ist ein Dispo ein Kredit? Ein Dispositionskredit, kurz Dispo, ist eine Art von Kredit, den Banken ihren Kunden gewähren, um deren Kontostand vorübergehend ins Negative zu führen. Im Gegensatz zu einem herkömmlichen Ratenkredit ist der Dispo jedoch flexibler und wird in der Regel ohne feste Laufzeit gewährt. Der Kunde kann jederzeit über den genehmigten Rahmen verfügen, solange er die vereinbarten Zinsen und Gebühren zahlt. Letztendlich handelt es sich also beim Dispo um eine Form von Kredit, die besonders für kurzfristige finanzielle Engpässe genutzt wird. **
Hat Dispo Einfluss auf Schufa?
Ja, Dispo kann Einfluss auf die Schufa haben, da die Nutzung des Dispokredits als eine Form von Kredit angesehen wird. Wenn der Dispo regelmäßig überzogen wird oder nicht rechtzeitig zurückgezahlt wird, kann dies zu negativen Einträgen in der Schufa führen. Diese Einträge können sich wiederum negativ auf die Bonität einer Person auswirken und die Chancen auf die Genehmigung von weiteren Krediten oder Finanzierungen verringern. Es ist daher wichtig, den Dispo verantwortungsbewusst zu nutzen und regelmäßig auszugleichen, um negative Auswirkungen auf die Schufa zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dispo:
-
VBM Druckinfusionsmanschette Dispo Infusor zum EinmalgebrauchDie Druckinfusionsmanschette Dispo Infusor gehört zu den manuellen Systemen von VBM zum schnellen Verabreichen von Infusions- und Spüllösungen. Sie besteht aus einem transparenten Netzmaterial, welches klare Sicht sowohl auf den Beutel als auf den Inhalt bietet. Das latexfreie und ergonomische Handgebläse zum schnellen Belüften sowie der Dreiwegehahn zur Druckkontrolle und zum schnellen Entleeren gehören zur Ausstattung der Einweg-Druckinfusionsmanschette. Zwei Ausführungen verfügen zusätzlich über eine farbkodierte Druckanzeige (siehe Ausführung). Die Druckmanschette ist zum Einpatientengebrauch geeignet. Produktdetails Taschenform mit Schlaufe zum einfachen Fixieren gängiger Beutel Zum Einmalgebrauch Mit Handgebläse und Dreiwegehahn Transparentes Netzmaterial für klare Sicht Latexfrei Anwendungsbereiche Praxis, Klinik, Ambulanz, Intensivstation, Rettungsdienst Verfügbare Ausführungen29,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
Ähnliche Suchbegriffe für Dispo
-
Dispo Infusor 500 mit Handgebläse, Drei- wegehahn u. farbkodierter DruckanzeigeDruckinfusionsmanschette zur schnellen Verabreichung von Spül- und Infusionslösungen, zum Einmalgebrauch, kein Risiko einer Kreuzkontamination, transparentes Netzmaterial, ermöglicht klare Sicht auf Beutel und Inhalt, Taschenform mit Schlaufe, Beutel schnell und leicht austauschbar, Handgebläse, großes Volumen ermöglicht schnelle Belüftung, Dreiwegehahn zur Druckkontrolle, zum schnellen Entleeren25,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Kann man Dispo Online erhöhen?
Kann man Dispo Online erhöhen? Ja, es ist in der Regel möglich, den Dispositionskredit online zu erhöhen. Dazu muss man sich in der Regel in das Online-Banking einloggen und dort die entsprechende Funktion zur Erhöhung des Dispos nutzen. Es kann sein, dass zusätzliche Informationen oder Unterlagen benötigt werden, um die Erhöhung zu genehmigen. Es ist wichtig zu beachten, dass eine Erhöhung des Dispos auch mit zusätzlichen Kosten verbunden sein kann, wie zum Beispiel höheren Zinsen. Es empfiehlt sich daher, vor einer Erhöhung des Dispos die genauen Konditionen zu prüfen und gegebenenfalls mit der Bank zu besprechen. **
-
Ist ein Dispo ein Kredit?
Ist ein Dispo ein Kredit? Ein Dispositionskredit, kurz Dispo, ist eine Art von Kredit, den Banken ihren Kunden gewähren, um deren Kontostand vorübergehend ins Negative zu führen. Im Gegensatz zu einem herkömmlichen Ratenkredit ist der Dispo jedoch flexibler und wird in der Regel ohne feste Laufzeit gewährt. Der Kunde kann jederzeit über den genehmigten Rahmen verfügen, solange er die vereinbarten Zinsen und Gebühren zahlt. Letztendlich handelt es sich also beim Dispo um eine Form von Kredit, die besonders für kurzfristige finanzielle Engpässe genutzt wird. **
-
Hat Dispo Einfluss auf Schufa?
Ja, Dispo kann Einfluss auf die Schufa haben, da die Nutzung des Dispokredits als eine Form von Kredit angesehen wird. Wenn der Dispo regelmäßig überzogen wird oder nicht rechtzeitig zurückgezahlt wird, kann dies zu negativen Einträgen in der Schufa führen. Diese Einträge können sich wiederum negativ auf die Bonität einer Person auswirken und die Chancen auf die Genehmigung von weiteren Krediten oder Finanzierungen verringern. Es ist daher wichtig, den Dispo verantwortungsbewusst zu nutzen und regelmäßig auszugleichen, um negative Auswirkungen auf die Schufa zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.